
 0120-579-721

「住宅型有料老人ホームに入居している親の医療費は、医療費控除の対象になるのか」と迷っていませんか。
結論からいうと、住宅型有料老人ホームの家賃や食費、施設内の介護サービス費そのものは医療費控除の対象外です。
一方で、入居しながら利用する訪問看護や訪問リハビリテーションなど、医療系の居宅サービスの自己負担額は対象になります。
医療費控除の対象は、保険金などの補てん分を引いた医療費が年10万円を超えた部分です。
総所得金額等が200万円未満の方は所得の5%が基準で、控除額の上限は200万円です。
本記事では、国税庁の基準をもとに、対象になる費用とならない費用と申請方法を解説します。
ピッタリの施設を提案します

ピッタリの施設を提案します

ピッタリの施設を提案します
住宅型有料老人ホームで医療費控除は受けられる?
住宅型有料老人ホームそのものの家賃・食費・施設内の介護サービス費は、医療費控除の対象外です。
一方で、入居しながら利用する訪問看護や訪問リハビリテーションなど、医療系の居宅サービスの自己負担額は医療費控除の対象になります。
この分類は、国税庁が示す医療費控除の対象となる介護保険制度下での施設サービスの対価と同・居宅サービス等の対価にもとづきます。
次の章から、対象になる費用・ならない費用を詳しく見ていきましょう。
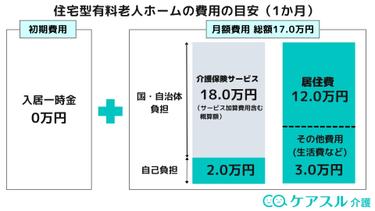
住宅型有料老人ホームの費用相場について詳しく知りたい方は、こちらの記事もあわせてご覧ください。
 関連記事
住宅型有料老人ホームの費用や施設選びでお悩みの方は、ケアスル 介護の無料相談もご活用ください。
全国の施設情報をもとに、入居相談員が状況に合った選択肢をご案内します。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します
住宅型有料老人ホームにおける医療費控除の対象
住宅型有料老人ホームに入居しながら医療費控除の対象になる費用には、次の5つがあります。
- 医師による治療費・処方薬代
- 通院・入院にかかる交通費
- 訪問看護・訪問リハビリなど医療系の居宅サービス費
- 居宅療養管理指導の自己負担額
- 医療系サービスと併用する訪問介護の自己負担額
いずれも、施設が提供する介護サービスではなく、外部の医療機関や訪問系サービスを利用した際の費用である点が共通しています。
医師による治療費・処方薬代
住宅型有料老人ホームに入居中でも、かかりつけ医の診療費や処方された薬の費用は医療費控除の対象です。
国税庁が定める医療費控除の対象となる医療費の基本的な範囲に含まれます。
入居前と同じように、通院や往診にかかった治療費・薬代の領収書は必ず保管しておきましょう。
通院・入院にかかる交通費
通院や入院のために利用した電車やバスなどの公共交通機関の運賃は、医療費控除の対象になります。
一方で、国税庁の基準では、タクシー代は公共交通機関が利用できない場合を除いて対象外です。
自家用車で通院する場合のガソリン代や駐車場料金も、対象には含まれません。
訪問看護・訪問リハビリなど医療系の居宅サービス費
住宅型有料老人ホームに入居しながら利用する医療系の居宅サービスは、自己負担額が医療費控除の対象になります。
・訪問看護
・訪問リハビリテーション
・通所リハビリテーション(デイケア)
・短期入所療養介護(医療型ショートステイ)
これらは、国税庁が示す居宅サービス等の分類のうち、医療系サービスとして扱われます。
保健師や看護師などが行う療養上の世話・診療の補助にあたるためです。
居宅療養管理指導の自己負担額
居宅療養管理指導とは、医師や歯科医師、薬剤師などが自宅を訪問して行う療養上の管理・指導です。
住宅型有料老人ホームに入居中でも、居宅療養管理指導を利用した場合の自己負担額は医療費控除の対象になります。
介護保険給付の対象外となった分の自己負担額も含まれます。
この扱いは、介護保険法が定める居宅療養管理指導の定義にもとづき、国税庁の質疑応答事例で示されています。
医療系サービスと併用する訪問介護
訪問介護(ホームヘルプサービス)は、原則として医療費控除の対象外です。
ただし、訪問看護など医療系サービスと同じケアプランに位置付けて利用した場合は、生活援助中心型を除き対象になります。
対象になるかどうかは、ケアプランやサービス利用票の記載内容で判断します。
1か月単位のケアプランに、医療系サービスが位置付けられているかがポイントです。
住宅型有料老人ホームにおける医療費控除の対象外
一方で、次の費用は医療費控除の対象になりません。
- 家賃・管理費などの居住費
- 食費
- 日用品費・理美容代などの生活費
- おむつ代(おむつ使用証明書がない場合)
- 生活援助中心の訪問介護費用
施設が提供する日常生活上の世話にかかる費用は、原則として医療費控除の対象外になります。
家賃・管理費などの居住費
住宅型有料老人ホームの家賃や管理費などの居住費は、医療費控除の対象外です。
家賃や管理費は、介護保険サービスの対価ではなく、居住のために支払う費用です。
国税庁が医療費控除の対象と定める居宅サービス等にも、施設サービスにも該当しません。
食費
施設で提供される食費も、医療費控除の対象には含まれません。
食費が医療費控除の対象になるのは、国税庁が施設サービスの対価として定める介護保険施設を利用した場合に限られます。
特別養護老人ホームや介護老人保健施設、介護医療院が該当し、住宅型有料老人ホームは含まれません。
日用品費・理美容代などの生活費
理美容代や日用品の購入費、光熱費や通信費といった日常生活にかかる費用も、医療費控除の対象外です。
国税庁の分類では、生活援助を中心とした日常生活上の世話にかかる費用は福祉系サービスとされ、医療費控除の対象とはなりません。
おむつ代(おむつ使用証明書がない場合)
おむつ代は、医師が発行する「おむつ使用証明書」がない場合は医療費控除の対象外です。
国税庁の質疑応答事例では、おおむね6か月以上寝たきりで医師の治療を受けていることが要件とされています。
生活援助中心の訪問介護費用
訪問介護のうち、調理・洗濯・掃除など生活援助が中心のサービスは、医療費控除の対象外です。
同じ訪問介護でも、訪問看護などの医療系サービスと組み合わせて利用した場合は対象になるため、ケアプランの内容を確認しておきましょう。
医療費控除の対象になるかどうかの判断に迷う場合は、ケアマネジャーへの確認に加えて、ケアスル 介護の無料相談もあわせてご活用ください。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します
住宅型有料老人ホームの医療費控除の申請方法
医療費控除の申請は、次の2つのステップで進めます。
- ①必要書類を集める
- ②申告書の「医療費控除」の欄に金額を記入する
確定申告の期間内に、医療費控除の明細書を添付して提出すれば申請が完了します。
①:必要書類を集める
医療費控除の申請には、医療費の領収書にもとづいて「医療費控除の明細書」を作成する必要があります。
・医療費の領収書(5年間の保存が必要)
・医療費控除の明細書
・医療保険者が発行する「医療費通知」(ある場合。添付すれば明細書の記載を簡略化できます)
必要書類は、国税庁「医療費控除に関する手続について」にまとめられています。
②:申告書の「医療費控除」の欄に金額を記入
医療費控除の明細書で計算した控除額は、確定申告書の「医療費控除」の欄に記入します。
明細書には、医療を受けた人の氏名・支払先の名称・医療費の区分・支払った金額などを記入します。
詳しい記入方法は、国税庁「医療費控除の明細書」のページで確認できます。
施設の種類によって医療費控除の扱いは異なります。
特別養護老人ホーム(特養)の場合について知りたい方は、こちらの記事もあわせてご覧ください。
関連記事 
まとめ
住宅型有料老人ホームでは、施設そのものの家賃・食費・介護サービス費は医療費控除の対象外です。
一方で、訪問看護や訪問リハビリテーションなど医療系の居宅サービスの自己負担額は対象になります。
対象になる費用とならない費用を正しく把握し、医療費控除の明細書を作成して確定申告を行えば、税負担を軽減できます。
住宅型有料老人ホームの費用や施設選びについて相談したい方は、ケアスル 介護の無料相談をご利用ください。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します


