
 0120-579-721
介護老人保健施設(通称老健)の費用が払えなくなった時は、通常2カ月の猶予期間があったのち3週間以上の予告期間をもって退去となります。
介護老人保健施設(老健)は公的な介護保険施設であるため、入居一時金などの初期費用は不要です。月額費用としては生活費(食費・居住費など)と介護サービス費用が掛かりますが、夫婦が利用する2人部屋や個室の場合は自己負担額である生活費が高くなることもあります。
今回は老健の費用が払えなくなった時にどうなるのか、対処法について解決していきます。介護老人保健施設(老健)の費用について詳しく知りたい方はこちらの記事もご覧ください。
 関連記事
旧三菱銀行およびみずほ銀行で10年ほど窓口やローンアドバイザーに従事したのち、 2013年に介護事業を運営する株式会社アテンド設立。 同年6月にリハビリ特化型「あしすとデイサービス」開設。 メディア実績は厚生労働省老健事業「サービス活用販促ガイド」、週刊ダイヤモンド、 経済界、シルバー新報、聖教新聞、ABEMA Rrime など 介護事業経営と父の介護を8年経験したスキルを活かし、現在は講師として著者として介護のノウハウを提供。介護する人とされる人が安心して暮らせる環境つくりに邁進している。詳しくはこちら。
- 老健の費用が払えなくなったらどうなる?
- 【判定】老健の費用で最も減免効果が高い制度は?
- 老健の費用が払えなくなった時の相談先と対処法
- 老健費用の減免制度①:高額介護サービス費
- 老健費用の減免制度②:特定入所者介護サービス費(負担限度額認定)
- 老健費用の減免制度③:高額医療・高額介護合算制度
- 老健費用の減免制度④:医療費控除
- 老健費用の減免制度⑤:自治体ごとに用意された地域支援事業
- 老健の費用が払えなくなった時の対処法:必要資金を作る
- 老健の費用が払えなくなった時の対処法:世帯分離をする
- 老健の費用が払えなくなった時の対処法:生活保護を受給する
- 老健の費用が払えなくなった時の対処法:費用の安い老人ホームを探す
- 老健の費用が払えなくなる前に資金計画を立てよう
ピッタリの施設を提案します

ピッタリの施設を提案します

ピッタリの施設を提案します
- 老健の費用が払えなくなったらどうなる?
- 【判定】老健の費用で最も減免効果が高い制度は?
- 老健の費用が払えなくなった時の相談先と対処法
- 老健費用の減免制度①:高額介護サービス費
- 老健費用の減免制度②:特定入所者介護サービス費(負担限度額認定)
- 老健費用の減免制度③:高額医療・高額介護合算制度
- 老健費用の減免制度④:医療費控除
- 老健費用の減免制度⑤:自治体ごとに用意された地域支援事業
- 老健の費用が払えなくなった時の対処法:必要資金を作る
- 老健の費用が払えなくなった時の対処法:世帯分離をする
- 老健の費用が払えなくなった時の対処法:生活保護を受給する
- 老健の費用が払えなくなった時の対処法:費用の安い老人ホームを探す
- 老健の費用が払えなくなる前に資金計画を立てよう
老健の費用が払えなくなったらどうなる?
介護度の進行によって介護サービス費用が高額となってしまった場合や、不動産や株式資産などの資産状況の悪化などの原因で老健の費用が支払えなくなったらどうなるのでしょうか。第一章では、老健の費用が払えなくなった場合にどうなるのかについて解説していきます。
本人が支払えない場合は身元引受人に請求される
老健の費用は通常入居者本人に請求されますが、本人が老健費用を支払えない場合は身元引受人(連帯保証人)に請求されます。
身元引受人は配偶者や子供になることが一般的で、身元引受人(連帯保証人)も支払うことができなくなった時は以下のような流れで退去に向けて進んでいきます。
すぐに退去させられることはない
老健の費用が払えなくなってもすぐに退去させられることはありません。
というのも、老健に入居する際の契約書には契約解除の要件として「利用料の支払いを2カ月以上滞納した時」などの条件が付与されていることが多く、かつその場合にも「3週間以上の予告期間をもって契約を解除することができる」という内容であることがほとんどだからです。
第13条 乙は、甲が次の各号に該当する場合には、3週間以上の予告期間をもってこの契約を解除することができます。
一 甲が正当な理由なく、第6条記載の利用料の支払いを2ヵ月以上滞納したとき
二 甲の行動が、他の利用者の生命または健康に重大な影響を及ぼすおそれがあり、乙において十分な介護を尽くしてもこれを防止できないとき
三 甲が重大な自傷行為を繰り返すなど、自殺をするおそれが極めて大きく、乙において十分な介護を尽くしてもこれを防止できないとき
四 甲が故意に法令違反その他重大な秩序破壊行為をなし、改善の見込みがないとき
なお、有料老人ホームなどでは滞納してから予告期間までが3~6か月など少し長めに設定されていることもありますが、入院してから自立するまでの移行期間に入居する老健では1~2カ月と猶予期間が短いことに注意しましょう。
老健の入所を検討している方や、できる限り値段の安い介護施設を探している方はケアスル 介護での相談がおすすめです。
ケアスル 介護なら、費用や要介護度などの条件をもとに、入居相談員に相談しつつ最適な施設を教えてもらうことが可能です。
介護施設・老人ホーム探しに失敗したくない方は、ケアスル 介護で無料相談をしてみてはいかがでしょうか。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します
【判定】老健の費用で最も減免効果が高い制度は?
このあと第3章から、5つの減免制度と4つの対処法を順番に解説していきます。ただ、読み進めるうちに「結局、自分はどれを使えばいいのか」と迷ってしまう方も多いのではないでしょうか。
実は各制度について、誰にとっても一番効果が高い制度はありません。適用条件が制度ごとに違うためです。
世帯の課税状況・本人の年金収入・預貯金額・要介護度・居室タイプの組み合わせで、効く制度が入れ替わります。とくに老健は選ぶ居室タイプによって効く制度が大きく変わるのが特徴で、多床室と個室では軽減される金額が倍以上ちがうこともあります。
そこで、いくつかの質問に答えると、あなたの場合に月額いくら下がるのかを計算し、減免制度を効果の大きい順に3つ表示してくれる判定ツールをご用意しました。制度の知識は必要ありません。世帯分離や多床室への変更で下げられる場合は、あわせてお知らせします。
生活保護を受けている方なら3問、住民税が非課税の世帯なら9問で終わります。
減免制度は6つありますが、どの制度がいくら効くかは、収入・資産・居室タイプによって大きく変わります。いくつかの質問に答えると、あなたの場合に月額いくら下がるかを計算して、効果の大きい順に3つお伝えします。世帯分離や多床室への変更が効く場合は、あわせてお知らせします。
- 本判定は、公表されている基準額をもとにした簡易的な概算です。実際の金額は施設・自治体・加算の有無によって異なります。
- 介護サービス費は「介護保健施設サービス費(Ⅰ)【基本型】」の基本報酬のみを1単位10円で計算しており、地域区分(10.00〜11.40円)や各種加算は含んでいません。在宅強化型・療養型などの施設では単位数が異なります。1か月は30日として計算しています。
- 多床室の居住費は「室料を徴収しない場合」の基準費用額1日437円で計算しています。その他型・療養型で居室の床面積が8㎡/人以上の老健では1日697円になります。ご自身が対象になるかは施設にご確認ください(利用者負担第1〜第3段階①の方は、どちらでも負担額は変わりません)。
- 老健に払う介護サービス費・居住費・食費の自己負担額は、その全額が医療費控除の対象です(特養は2分の1)。日常生活費や特別なサービスの費用は対象外です。
- 制度の適用可否は最終的に市区町村が審査して決定します。申請の前に、お住まいの市区町村の介護保険担当窓口か、担当のケアマネジャー・老健の支援相談員に必ずご確認ください。
- 金額の根拠:厚生労働省「介護保険最新情報 Vol.1506」(令和8年8月からの負担限度額・基準費用額)/「介護報酬の算定構造」(令和8年6月施行)/国税庁「No.1125 医療費控除の対象となる介護保険制度下での施設サービスの対価」「No.1120 医療費を支払ったとき」。
老健の費用が払えなくなった時の相談先と対処法
老健の費用が払えなくなった時はケアマネジャーへの相談をしましょう。何らかの事情で費用が払えなくなると焦ってしまい、状況が悪化してしまうこともあるので信頼できる人に相談をすることが一番です。
ケアマネジャーに相談することで特養や今後支払いができる有料老人ホームなどを紹介してもらえることもあるので、なるべく早く相談することが大切です。
また、老健で入居している居室が個室である場合は特別室料が加算されている場合もあるので、多床室(相部屋)に入居することができないかなどを施設の方に掛け合ってみるのも一つの手です。
また、相談する以外の老健の費用が払えなくなった時の対処法としては以下の5つの対処法があります。
- 減免・助成金制度を利用する
- 世帯分離をする
- 費用の安い老人ホームに移る
- 生活保護を受給する
- 必要資金を作る
大きく分けて、助成金などを利用した支払額を減らす方法と給付制度や資産の売却などの支払いできる金額を増やす方法があります。第3章からはそれぞれの対処法について詳しく解説していきます。
老健費用の減免制度①:高額介護サービス費
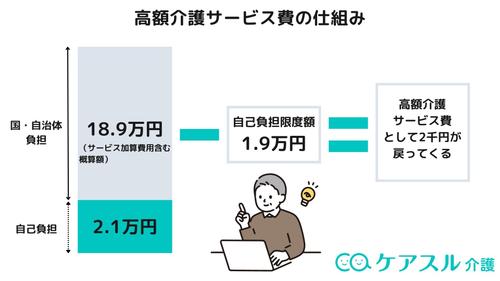
高額介護サービス費は、1か月の介護サービス費の自己負担が上限額を超えたとき、超えた分が払い戻される制度です。
上限額は所得に応じて月15,000円〜140,100円の6区分です。
食費・居住費は対象外で、介護サービス費の1〜3割の自己負担だけが計算の対象になります。
条件
対象は、老健の介護サービス費の自己負担が、所得区分ごとの上限額を超えた人です。
上限額は、世帯の住民税の課税状況と所得で次のように決まります。
出典:厚生労働省「高額介護サービス費の負担限度額が見直されます」、介護保険法施行令第22条の2の2
※令和8年8月改定後の額です(執筆時点=2026年10月)。
世帯の上限額は、同じ世帯で介護サービスを使う人の自己負担を合計して判定します。
「個人」の上限額は、利用者本人1人分の自己負担に適用されます。
金額
払い戻される額は、「介護サービス費の自己負担 − 上限額」です。
老健の介護サービス費は要介護度と居室タイプで決まるため、同じ所得区分でも払い戻し額は人によって変わります。
※介護保健施設サービス費(Ⅰ)【基本型】の単位数×30日・1単位10円・加算なしで計算しています。地域区分や加算によって実際の額は変わります。
3割負担で要介護度が高い人ほど、自己負担と上限額の差が大きくなり、払い戻し額が増えます。
申請手順
高額介護サービス費は、市区町村の介護保険担当課に初回だけ申請すれば、2回目以降は自動で振り込まれます。
・対象になると、サービスを使った月の数か月後に市区町村から案内と申請書が届く
・申請書に振込先の口座を書き、市区町村の介護保険担当課へ提出する
・支給決定通知書が届き、指定した口座に払い戻し額が振り込まれる
・2回目以降は申請なしで、同じ口座に自動で振り込まれる
必要なものは、申請書と振込先の口座がわかる通帳などです。
振り込みまでの期間は自治体で異なり、神戸市ではサービスを使った月の3〜4か月後です。
申請の期限は2年で、過ぎると払い戻しを受けられません(介護保険法第200条)。
期限の数え始めは自治体によって「利用月の翌月1日」「支払日の翌日」と異なります。
支給方法には、施設に全額を払って後から差額を受け取る「本人償還」と、施設の窓口で上限額だけを払う「受領委任払い」があります。
受領委任払いは、市区町村と入所する施設の両方が対応している場合に限り使えます。
老健費用の減免制度②:特定入所者介護サービス費(負担限度額認定)
特定入所者介護サービス費は、住民税非課税世帯で預貯金が基準以下の人の食費・居住費を、負担限度額まで下げる制度です。
利用するには市区町村で「介護保険負担限度額認定」を受け、認定証を老健に提示します。
「特定入所者介護サービス費」と「負担限度額認定」は、同じ制度を指す呼び名です。
条件
対象は、世帯全員が住民税非課税で、本人の収入と預貯金が段階ごとの基準以下の人です。
収入と預貯金の組み合わせで、第1段階〜第3段階②のどれに当たるかが決まります。
※年金収入等=公的年金等の収入金額(遺族年金・障害年金などの非課税年金を含む)+その他の合計所得金額
出典:介護保険法施行規則第83条の5、厚生労働省「介護保険最新情報Vol.1506」
※令和8年8月改定後の額です(執筆時点=2026年10月)。
住民票上の世帯が別でも、配偶者が住民税課税なら対象外です。
40〜64歳の第2号被保険者は、段階にかかわらず預貯金の上限が1,000万円(夫婦2,000万円)です。
金額
老健の食費・居住費は、基準費用額と負担限度額の差額が介護保険から支給されます。
利用者が施設に払うのは、下の表の負担限度額までです。
出典:厚生労働省「介護保険最新情報Vol.1506」別紙
※令和8年8月改定後の額です(執筆時点=2026年10月)。
※多床室で室料を徴収するかどうかは施設の類型によって異なります。入所する老健にご確認ください。
老健の多床室は、居住費がほぼ下がらず、軽減のほとんどが食費分です。
多床室の基準費用額437円に対し、第2段階の負担限度額が430円のためです。
要介護3・第2段階・1割負担の人なら、多床室で月86,700円が39,600円に、従来型個室で月123,030円が43,200円に下がります。
高額介護サービス費とあわせた額で、多床室と従来型個室の差は月3,600円です。
※介護保健施設サービス費(Ⅰ)【基本型】の単位数×30日・1単位10円・加算なしで計算しています。地域区分や加算によって実際の額は変わります。
申請手順
負担限度額認定は、市区町村に申請して認定証を受け取り、老健に提示すると適用されます。
・市区町村の介護保険担当課で、申請書と同意書を入手する
・本人と配偶者の預貯金がわかる通帳の写し(原則、申請日の直近2か月以内)を用意する
・申請書・同意書・通帳の写しを、介護保険被保険者証と一緒に市区町村へ提出する
・審査後に届く「介護保険負担限度額認定証」を、老健に提示する
・有効期間は7月31日までのため、毎年更新の申請をする
認定は申請した月の1日から有効で、申請月より前にはさかのぼりません(厚生労働省「介護保険最新情報Vol.1390」)。
入所が決まったら、入所する月のうちに申請すると負担を減らせます。
有効期間は8月1日から翌年7月31日までで、4〜7月に申請した場合はその年の7月31日までです。
更新の案内は6月ごろに届き、江東区では6月中旬に送付しています。
老健費用の減免制度③:高額医療・高額介護合算制度
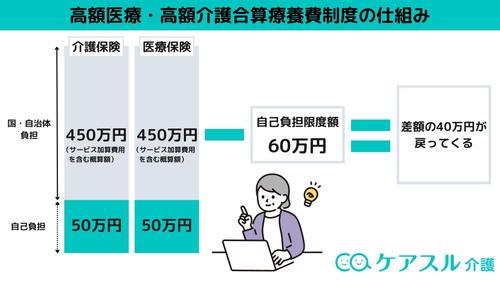
高額医療・高額介護合算制度は、1年間の医療費と介護費の自己負担の合計が、年間の限度額を超えた分が戻る制度です。
計算期間は毎年8月1日から翌年7月31日までで、限度額は年齢と所得で19万円〜212万円です。
条件
対象は、同じ医療保険に入っている世帯で、医療と介護の両方に自己負担がある人です。
1年間の自己負担の合計が、年間の限度額を500円より多く超えたときに支給されます。
合計には、高額療養費と高額介護サービス費で払い戻された分を差し引いた額を使います。
老健の食費・居住費・日常生活費は合計に含まれません。
金額
年間の限度額は、70歳以上か70歳未満かと、世帯の所得で次のように決まります。
出典:高齢者の医療の確保に関する法律施行令第16条の3、健康保険法施行令第43条の3
要介護3・多床室・住民税非課税の試算例(ケースA)では、払い戻しは月417円(年間約5,000円)でした。
入院などで医療費が多くかかった年ほど、払い戻し額が大きくなります。
申請手順
申請先は、毎年7月31日時点で加入している医療保険(国民健康保険・後期高齢者医療・会社の健康保険)です。
・国民健康保険・後期高齢者医療の人は、対象になると案内と申請書が届く
・会社の健康保険の人や、期間中に保険が変わった人は、市区町村の介護保険窓口で「自己負担額証明書」をもらう
・申請書に、必要に応じて自己負担額証明書を添えて、医療保険の窓口へ提出する
・審査後、指定した口座に払い戻し額が振り込まれる
後期高齢者医療の案内は、計算期間の翌年3〜4月ごろに届きます(大阪市では3月上旬)。
申請の期限は2年です。
老健費用の減免制度④:医療費控除
老健の医療費控除は、介護費・食費・居住費の自己負担の全額が対象になる制度です。
特養は2分の1しか対象になりませんが、老健は全額が対象です。
住民税課税世帯では、4つの制度のうち効果が最も大きくなりやすい制度です。
条件
対象は、1月〜12月の1年間に支払った医療費が10万円を超えた人です。
総所得金額等が200万円未満の人は、総所得金額等の5%を超えた分が対象です。
出典:国税庁「No.1125 医療費控除の対象となる介護保険制度下での施設サービスの対価」
本人だけでなく、生計を一にする家族が払った分は、払った家族が申告できます。
子が親の老健費用を払っている場合は、所得税率の高い家族が申告すると戻る税金が多くなります。
金額
控除額は「支払った医療費 − 保険などで補てんされた額 − 10万円」で、上限は200万円です。
高額介護サービス費で払い戻された分は、支払った医療費から差し引きます。
戻る税金の目安は、控除額に所得税率と住民税率(10%)を掛けた額です。
※介護保健施設サービス費(Ⅰ)【基本型】の単位数×30日・1単位10円・加算なしで計算しています。地域区分や加算によって実際の額は変わります。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
申請手順
医療費控除は、翌年の確定申告で「医療費控除の明細書」を添えて申告します。
・老健が発行する領収書を1年分保管する(医療費控除の対象額が記載されている)
・1月〜12月の対象額を合計し、「医療費控除の明細書」を作る
・翌年の確定申告で、確定申告書に明細書を添えて税務署へ提出する
・所得税は還付金として振り込まれ、住民税は翌年度の税額が下がる
領収書は提出しませんが、確定申告期限から5年間は保管が必要です。
申告を忘れた年の分も、翌年1月1日から5年間は還付申告できます(国税庁「No.2030 還付申告」)。
医療費控除の対象になる費用や計算方法は、以下の記事で詳しく解説しています。
関連記事 
老健費用の減免制度⑤:自治体ごとに用意された地域支援事業
老健で使える自治体ごとの軽減策の代表は、生計困難者の利用料を無料または低額にする「無料低額介護老人保健施設利用事業」です。
実施する老健と減免の基準は施設ごとに異なり、判定ツールでは判定できない制度です。
介護用品の購入費の助成など、市区町村が独自の支援を用意している場合もあります。
条件
無料低額介護老人保健施設利用事業の対象は、経済的な理由で老健の費用を払うことが難しい生計困難者です。
社会福祉法第2条第3項第10号に定められた事業で、実施している老健だけで利用できます。
金額
減免額は実施する老健ごとに決まっており、佐賀県の公表では費用の10%、鳥取県では10%以上または全額の免除です。
施設ごとに基準が異なるため、具体的な金額は実施している老健に確認する必要があります。
介護用品の購入費の助成など、市区町村の独自の支援は金額も対象者も自治体ごとに異なります。
老健に入所している人が対象になるかどうかは、市区町村への確認が必要です。
申請手順
無料低額介護老人保健施設利用事業は、市区町村ではなく、実施している老健に直接相談して申し込みます。
・都道府県が公表している実施施設の一覧で、事業を行っている老健を探す
・実施している老健の相談員に、収入や預貯金の状況を伝えて相談する
・老健が定める基準に当てはまれば、利用料が減免される
政令指定都市などでは、都道府県ではなく市が実施施設を案内している場合があります。
市区町村の独自の支援は、お住まいの市区町村の介護保険担当課や地域包括支援センターに問い合わせてください。
費用の安い老人ホームへの入所を検討しているという方はケアスル 介護で探すのがおすすめです。
入居相談員にピッタリの施設を提案してもらえるので、初めての施設探しでもスムーズに探すことが出来ます。
予算内で入れる施設を探しているという方はぜひ利用してみてください。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します
老健の費用が払えなくなった時の対処法:必要資金を作る
老健の費用が払えなくなった時の最後の方法としては、自宅などの資産を活用して必要資金を作ることです。具体的に資金を作る方法としては、以下の3つの選択肢があります。
- リバースモーゲージ
- マイホーム借り上げ制度
- 保有する資産の売却
それぞれについて解説していきます。
リバースモーゲージ
リバースモーゲージとは、所有している自宅を担保にして金融機関から融資を受けることができるサービスです。住宅を担保にしているので、本人が死亡した後に自宅を売却することによって融資を返済する仕組みとなっています。
自宅を手放す必要が無いという点から家族が住み続けることができる点はメリットですが、子供などに資産を相続することができないのがデメリットと言えるでしょう。
リバースモーゲージには、各自治体や社会福祉協議会などの公共性のある機関が実施しているリバースモーゲージと金融機関が提供しているリバースモーゲージの2種類あります。
公共性のある機関が実施しているリバースモーゲージは利益追求が第一の目的ではないため金利負担も軽く、自治体にいよっては無利息で提供している自治体もあります。一方で、融資した金額は生活資金に充てることが決められているため、融資した金額を投資目的などで使用することはできません。
民間の金融機関が提供しているリバースモーゲージは、公共性のある機関に比べて金利が高いのが特徴ですが対象年齢が低いことや、早期退職者も利用しやすいというメリットもあります。また、資金の利用先は投資目的以外であれば原則自由となっています。
なお、注意点として、マンションなどの集合住宅は、リバースモゲージの対象外です。
マイホーム借り上げ制度
マイホーム借り上げ制度とは、一般社団法人移住・住み替え支援機構(JTI)が運営している制度で50歳以上シニア世代が自宅を貸し出すシステムです。通常の賃貸とは違ってJTIが借り上げて一般の人に転貸するという仕組みになっているので、終身に渡って貸し出すことができます。
1人目の入居者が決定して以降は、空室が生じても空室時補償賃料が支払われるので一般の賃貸よりも空室時の収入は安定することになります。一方で賃料は通常の8割程度まで下げられるほか、10~15%の手数料がかかるため、一般の賃貸よりも収入は少なくなります。
一部の自治体でも同じような制度を運営しているので、利用する場合はJTIの窓口や自治体の窓口に問い合わせてみましょう。
保有する資産の売却
将来のことを考えて、不要な資産や今後使う想定のない資産は売却を進めていくのも1つの手です。
「いつか使うかもしれない」と思ってはいるが、そのまま使わずに相続・放置されてしまう資産は数多くあります。
そのため、今保有する資産を一度見直し、不要なものは思い切って老健の費用に充ててしまうのもよいでしょう。
また、場合によっては自宅を売却して売却金を老健の費用に充てる事も1つの方法です。
老健の費用が払えなくなった時の対処法:世帯分離をする
世帯分離とは、一つの家に同居しながらも住民票を二つの世帯に分けること(親と子、夫婦間など)を言います。例えば以下のような場合です。
上の表のように世帯分離をすることによって、一世帯当たりの所得が減るため「高額介護サービス費」 などの減免制度の負担限度額を上げることができるので、月々の支払額を抑えることができます。また、介護保険料も所得に応じて負担額が変動するので、世帯ごとの所得を減らすことによって介護保険料も減らすことができます。
介護保険サービスを利用した際も同様に各世帯の所得額によって1~3割負担が決まるので、毎月支払う介護保険サービスの自己負担額も減らすことができるのが特徴です。
一方で、デメリットとして世帯ごとに国民健康保険料の支払いが発生することや高額療養費の世帯合算ができなくなるなど、それぞれの世帯で支払いが増える可能性もあるので、合計でどちらがお得になるのかシミュレーションしておく必要はあります。また、子供が会社から扶養をもらっている場合は世帯分離をすることで扶養手当が入らなくなることもあります。
世帯分離には費用が抑えられる場合もありますが、世帯分離をしたせいで支払額が結果的に増えることもあるので家族ともよく相談して検討しましょう。
老健の費用が払えなくなった時の対処法:生活保護を受給する
年金だけで暮らしていて生活が厳しい場合や頼れるご家族がいない場合は生活保護の受給も検討する必要があります。
生活保護を受けるには世帯収入が最低生活費に満たないことが条件となっている他、「資産の活用」「能力の活用」「あらゆるものの活用」「扶養義務者の扶養」などあらゆる条件を満たす必要があります。
生活保護を受給したい場合は市区町村の生活支援担当窓口やケアマネジャーなどに相談して進めましょう。
老健の費用が払えなくなった時の対処法:費用の安い老人ホームを探す
対処法として、費用の安い老人ホームを探すのも一つの手段です。具体的には費用の安い老人ホームの探し方のポイントは以下の3つあります。
- 立地の悪い老人ホームを探す
- 多床室(相部屋)のある老人ホームを探す
- 医療法人や社会福祉法人が運営している老人ホームを探す
立地の悪い老人ホームを探す
賃貸アパートや賃貸マンションなど一般的な賃貸住宅と同じように、老人ホームも駅からの距離や交通アクセスなどの立地条件によって居住費などが変わってきます。
地方よりも都心が、駅から遠い老人ホームより近い老人ホームの方が安くなるので、老人ホームの検索サイトなどで様々な施設を比較検討して選びましょう。
一方で、立地の悪い老人ホームはご家族がきづらいなどの事情もあり、結果的に交通費がかかるということもあるので頻繁に面会をする可能性がある場合はトータルのコストを考えて探すようにしましょう。
多床室(相部屋)のある老人ホームを探す
個室よりも多床室の方が居住費が安くなりますので、老人ホームを選ぶ際は多床室のある老人ホームを探しましょう。
多床室では個室と違い2~4人で一人の部屋を使うことになるので、老健などと同じように病院と近いイメージです。プライベートを確保するために仕切りがあることが多く、個室よりも費用が安くなるのが特徴です。
一方で多床室を利用するのにもデメリットがあります。
- 他の人のいびきや生活音がストレスになる
- 気が合わない人と同じ部屋になることもある
- プライベートの時間を確保しづらい
被介護者が神経質な場合は費用面を重視するあまりストレスをためてしまうこともあるので、入居する方と相談しながら多床室に住むかどうかは検討しましょう。
医療法人や社会福祉法人が運営している老人ホームを探す
医療法人や社会福祉法人は国や自治体から一部援助を受けているため、比較的費用が民間の介護施設と比較してリーズナブルなことが多いです。
老人ホームの中でも、介護付き有料老人ホームなどよりも特養などの介護保険施設の方が、減額制度を活用できることから費用が安いことが多くあります。要介護度3以上などの制限はありますが老健からの移動を検討している場合は介護保険施設も検討しましょう。
費用の安い老人ホームへの入所を検討しているという方はケアスル 介護で探すのがおすすめです。
入居相談員にピッタリの施設を提案してもらえるので、初めての施設探しでもスムーズに探すことが出来ます。
予算内で入れる施設を探しているという方はぜひ利用してみてください。
ピッタリの施設を提案します
ピッタリの施設を提案します
ピッタリの施設を提案します
老健の費用が払えなくなる前に資金計画を立てよう
ここまで老健の費用が支払えなくなった時の対処法について解説してきました。老健だけではなく、老後に施設に入る際などは事前に費用などを想定した上でライフプランを練っておくことが重要です。
自分ひとりで資金計画を練ることができない場合はケアマネージャーなどに相談するようにしましょう。その施設のケアマネージャーや地域包括支援センターのケアマネジャーなどに相談することで、より良い施設を紹介してもらえます。また、利用者に合ったケアプランも作成してもらえるため、これをもとに適切な施設を判断し、費用面でも無理のない介護保険サービスを受けましょう。
老健の費用が払えなくてもすぐに退去させられることはありません。本人が払えない場合は身元引受人に請求されることになり、身元引受人(連帯保証人)も支払うことができない場合には一定の猶予期間を設けて退所を促されることになります。詳しくはこちらをご覧ください。
まずはケアマネジャーに相談しましょう。公的な減免制度の活用や、もう少し費用が安い老人ホームへの住み替えを提案してくれるでしょう。詳しくはこちらをご覧ください。


